複数の新規事業案件が走り始めると、よく直面する壁として挙げられるのが「どの案件に、どれだけ投資するか」という問いです。案件ごとの審査会は開いているものの、判断はその都度の協議に委ねられ、気づけば承認は前年並みか、それよりも小さな規模にまとまってしまう。案件は増え続ける一方で、各案件に配分できる予算や人員は分散していきます。
経営からは「部門全体としての投資対効果を説明してほしい」と求められるものの、個別案件の進捗報告を束ねる以上の答えを持てていない状態が発生してしまう。新規事業部門の事務局や、部門を管掌するマネジメント層の方から、AlphaDriveはこうした声を多く伺ってきました。
※「事業ポートフォリオ」という言葉は、本来は既存事業を含む企業全体を対象とする経営用語ですが、本記事では新規事業部門が抱える複数案件のポートフォリオ管理に絞って解説します。
約300社の新規事業支援を通じてAlphaDriveが見てきた、複数案件の取捨選択・傾斜配分がうまく機能しない要因は、主に「部門の経年計画不在」「案件ごとの都度判断」「フェーズをまたいだ同一評価軸」「撤退の仕組みの欠如」 の4つに整理できると考えています。
本記事では、事業ポートフォリオの考え方と本記事が扱う範囲を整理したうえで、個別案件の進退を見極めるステージゲート、部門全体の投資管理(全体予算・傾斜配分・撤退・ハンティング・ゾーンの設計)まで、実践的に解説いたします。新規事業の事業ポートフォリオ管理にぜひお役立てください。
事業ポートフォリオとは、複数の事業への投資配分を全体で最適化し、ROIを最大化する管理手法
事業ポートフォリオとは、 企業が手がける複数の事業を組み合わせとして捉え、経営資源(資金・人材)の配分を全体最適の視点で管理することで、投資対効果(ROI)の最大化を図る管理手法を指します。単一の事業を個別に評価するのではなく、複数事業を1つの束として位置づけ、成長段階・収益性・戦略的な重要性の異なる事業をどう組み合わせて経営資源を投じるかを決めていく考え方です。
上記の定義は、既存事業を含む企業全体を対象としたものです。本記事では、このうち新規事業部門が抱える複数案件(パイプライン)に絞り、「新規事業のポートフォリオ管理」として扱います。
また、起案前のWILL醸成(推進者個人のWILLの強さを見るフェーズ)の取り組みは、案件パイプラインの源泉として重要ですが、投資配分の対象となる「案件」になる前のフェーズにあたります。そのため本記事では、会社の公募・起案プロセスを経てEntry期以降に入った案件に限定して解説していきます。
なお、ポートフォリオとして扱う案件の出自は公募制度起点に限らず、トップダウン起点、R&D・研究開発起点、オープンイノベーション(OI)制度起点、既存事業部門起点など、成り立ちの異なる案件を同じ管理の対象として扱っていく必要があります。
なぜ新規事業を「群」で管理する必要があるのか
新規事業には、「1,000のアイデアがあっても形になるのは3つ程度(センミツ)」と言われる、不確実性が前提にあります。そのため、複数案件を1つの群として束ね、部門全体として投資対効果を捉えていく発想が必要です。
AlphaDriveでは、 不確実性が高い性質であるが故に、社内で複数の取り組みを横断的に実施しながら多産多死を前提とした体制とすることを推奨しています。特定の1手法(例えば公募制度のみ)に依存するのではなく、多層的な新規事業アプローチを並行導入することで、社内における事業シーズの創出と人材の還流を促し、部門全体としての事業創出力を底上げしていくことが可能になるでしょう。
こうした前提のもとで、新規事業部門は「どの案件に、どれだけ投資するか」を、個別案件の判断だけでなく、部門全体の投資対効果の視点から設計していくことが求められます。
新規事業のポートフォリオ管理が難しくなる、よくある4つの要因
複数案件の取捨選択・傾斜配分がうまく機能しないときは、以下の4つの要因が背景にあるケースが多いと考えられます。
部門全体の経年計画がなく、単年・単発の取り組みに終始している
新規事業部門でよく見られるのが、単年度の予算運用や個別案件の審査対応に追われ、部門としての中期目標に向けた具体的なロードマップや、フェーズ別の案件母数目標、投資配分計画が存在しないケースです。
結果として、「今年は何件の案件が新たに立ち上がったか」「何件が事業化に至ったか」といった単年の活動指標のみで評価されがちになり、累積的な成果(売上・利益)や、仕組み全体の成長(多産機能の強化、後半フェーズの支援体制の整備など)が可視化・管理されない状態が生まれます。
こうした状況を避けるうえで、AlphaDriveでは、 新規事業部門にも既存事業部門と同様に「部門としての経年計画」が必要と考えています。各年の目標売上・利益、フェーズ別の案件母数目標、投資総額の推移、支援機能の拡充計画などを事前に設計し、経営層と合意しておくと、単発施策の羅列から脱却し、部門全体で再現性のある事業創出を目指せる状態に近づいていくでしょう。
部門としての戦略や仕組みの設計については、以下の資料でも解説しています。
【関連記事】
「組織としての新規事業マネジメント概論」
なお、経年計画の設計にあたっては、ポートフォリオとして扱う案件の出自を公募制度起点に限定しないことも重要な観点です。トップダウン起点、R&D・研究開発起点、オープンイノベーション(OI)制度起点、既存事業部門起点など、出自の異なる案件を同じ管理の対象として扱えるよう、部門としての目標設定と支援機能の設計を進めていく必要があります。
案件ごとの都度判断になり、投資が縮小方向に偏る
投資規模拡大の判断を案件ごとの都度判断に委ねると、承認は前年と同額か、あるいは前年より縮小した規模にまとまりがちになる傾向が見られます。事前のガイドラインがないまま個別協議を繰り返すと、審査の場ごとに「なぜこの金額が必要か」を毎回ゼロから議論することになり、判断が慎重な姿勢に傾きやすくなるためです。
本来必要になるのは、新規事業の取り組みに期待する成果に対して、経年でどれくらいの投資が必要になるのかを、あらかじめ経営と握っておくことです。これがないまま、その場その場の判断で予算を上申していくと、承認する側も「また追加投資なのか」「あといくら注ぎ込めば立ち上がるのか」と受け止めやすくなります。
新規事業は、多産多死の前提のもと、有望案件へは非連続的な規模で投資を続けることが求められます。ところが、事前の投資規模ガイドラインがなければ、審査担当者や経営層は個別案件の材料だけを見て判断せざるを得ず、思い切った投資判断が難しくなっていくでしょう。
フェーズの異なる案件に、同じ評価軸を当ててしまう
検証前半の案件と、事業化後の案件では、見るべき指標が大きく異なります。それにもかかわらず、部門全体で同じ評価軸を当ててしまうと、例えば検証前半の案件に対して市場規模や収益計画を厳しく問うようなことが起き、本来評価したいポイントが見えなくなっていくでしょう。
ポートフォリオ管理の前提として、フェーズに応じて評価軸を切り替えていくことが求められます。
目安として、前半フェーズ(Entry期〜MVP期)は不確実性が高く、定量的な収益予測が困難なため、「行動量」「仮説検証サイクル」など定性評価が中心。後半フェーズ(SEED期以降)は、投資計画・回収シナリオの明確性や、事業の各種KPI(契約数・継続率、ユニットエコノミクス〈顧客1人あたりの採算性〉など)といった定量的な軸へ切り替えていく、という整理です。
なお、評価基準そのものの整備タイミングについても、フェーズによって求められる粒度は変わってきます。制度設計の段階で全フェーズの詳細評価基準を精緻に固める必要はなく、フェーズごとに骨格を先に定め、実運用のなかで各フェーズの評価基準を具体化していく、という進め方が実務的です。
評価軸・審査基準については、以下のページも参考にしてください。
【関連記事】
撤退の仕組みがなく、案件が積み上がってリソースが分散する
撤退の基準と運用が用意されていないと、進行中の案件が積み上がり続け、限られた人員・予算が薄く分散していきます。案件を1件ずつ守る発想が続くと、いつまでも同じ体制で複数案件を並行支援することになり、結果として、有望案件に対しても十分な支援を届けにくくなっていくでしょう。撤退を仕組みとして機能させることは、リソースの縮減ではなく、有望案件への傾斜配分を可能にするための前提として位置づけられます。
特に難しいのが、SEED期以降の案件です。ここまでで一定の投資と時間を投じている分、心情的にも撤退の判断がしづらくなる傾向があります。経営層からは「せっかくここまで投資したのに」、運営事務局からは「チームの士気を下げてしまうのではないか」「やめたら経営からどう見られるか」こうした声が重なり合い、誰もやめると言い出せないまま時間だけが過ぎていく、という状況が生まれやすくなります。
こうした心情の壁を越えて撤退を機能させるためには、撤退の仕組みそのものの設計が必要です。
SEED期以降の体制と進め方については、以下の記事もご覧ください。
【関連記事】
個別案件の投資管理:ステージゲートで「進める・止める」を見極める
複数案件をまとめて扱う前提として、各案件の「現在地」を部門で共通のものさしで揃えておくことが出発点になります。AlphaDriveでは、新規事業のフェーズを「WILL→Entry期→MVP期→SEED期→ALPHA期→BETA期→EXIT期」の7つのステージで整理しています。現在地が揃うと、案件ごとに「いま何の検証が求められるか」「投資規模はどの程度か」を横並びで比較することが可能です。
【関連記事】
AlphaDriveでは、ステージゲートを「投資撤退のマネジメントシステム」として位置づけています。ステージゲートとは、各ステージにある案件の数と成長の見通しを可視化し、投資と撤退を管理するための仕組みです。ここには、個別案件を「進める・止める」で判断していく運用と、部門全体で案件のパイプラインを見ていく運用の両方が含まれます。
まずは、このうち個別案件の側面に絞り、ゲート審査で進退を判断する運用を解説します。
AlphaDriveでは、個別案件における投資判断の本質は、金額の細かな査定ではなく、「進める・止める」の見極めにあると考えています。あらかじめ定めた基準ラインを満たしているかどうかで、次のステージへ昇格させるか、現在のステージにとどめるか、もしくは止めるかを判断していく発想です。
事業ポートフォリオ視点で押さえたい:SEED期以降のステージゲート運用のポイント
SEED期の次に来るALPHA期からは、事業を組織的に拡大していく「1→10」のフェーズへの移行が始まります。SEED期以降のステージゲート運用は、この移行を見据えた投資規模の変化に対応していく必要があります。
事業ポートフォリオ視点では、このフェーズのステージゲート運用において、以下のポイントが重要になると考えられます。
| ポイント | 詳細 |
|---|---|
| 非連続的な投資規模拡大ができるよう、事前にガイドライン化する | 審査の場で毎回ゼロから金額を議論するのではなく、フェーズ移行時の投資規模の目安をあらかじめ設計しておく。目安の設計にあたっては、類似スタートアップの調達相場の1.5〜2倍を参考にケタを揃えていく方法がある |
| 期間ではなく資金を制約にする | 「○年で○回の審査」という期間ベースではなく、「いくら使い切るまでに次の昇格審査」という資金ベースの制約に切り替える。資金を制約すると、リーダーは限られたリソースの中でどう検証を進めるかを自ら設計せざるを得なくなり、経営者感覚が育つ効果も期待できる |
このポイントは、SEED期以降の投資規模が大きくなる領域で機能する運用の型です。ゲート審査の運用や、審査を受ける側の準備の観点については、以下の関連記事でもあわせてご覧いただけます。
【関連記事】
部門全体の投資管理:全体予算・傾斜配分・撤退・テーマ設定でポートフォリオを設計する
個別案件のステージゲート運用に加えて、部門全体の視点から「複数案件をまとめて捉える投資管理」の設計が必要になります。ここが「事業ポートフォリオ」管理の中核にあたる領域です。
部門全体の投資管理を以下の4つの観点で順に見ていきましょう。
・全体予算
・撤退の仕組み
・外に出す選択肢
・テーマ設定(ハンティング・ゾーン)
投下予算は個別案件に加えて「全体予算」でも管理する
複数案件を抱える部門では、個別案件ごとの予算承認を引き続き機能させたうえで、投下予算をポートフォリオ全体でも管理する視点が求められます。個別案件のPL(損益計算書)単位の見方に、部門全体としての投資対効果の見方を重ねていく発想です。
ステージ別の1案件あたり投資規模の目安として、以下が挙げられます。
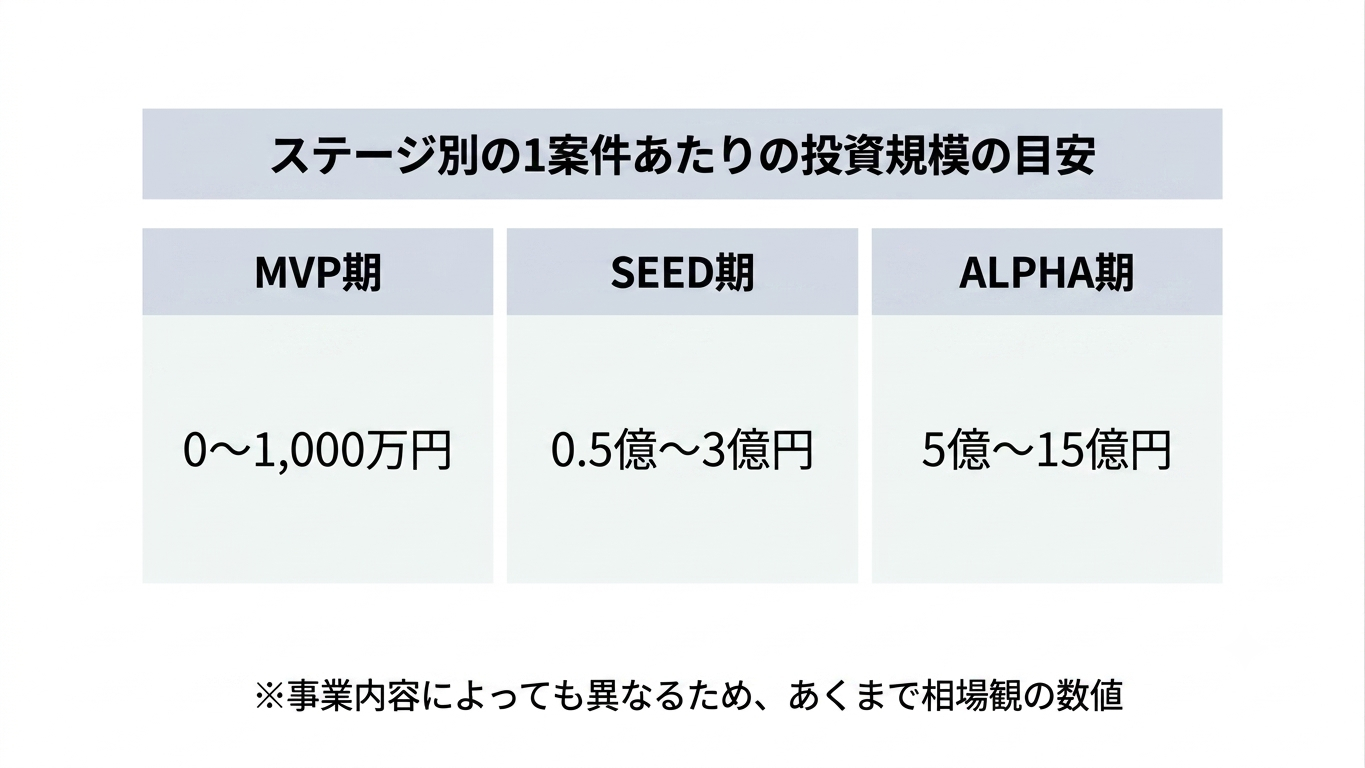
これらの数値は、事業の性質によって変動する相場観の値ですが、部門全体の予算を組み立てる際の骨格として活用できます。
例えば、各ステージにある案件の件数と、ステージ別の投資規模の相場観を掛け合わせると、部門全体の投資総額の見通しを試算できます。案件が積み上がる中でも、各案件を個別のPL単位でのみ評価するのではなく、部門全体としての「投資額」と「その投資が生み出す成果」の対応を捉えることが可能です。
投資額と成果の対応を捉える考え方は、事業計画書における検証ファクトの見せ方にも通じます。詳しい論点は、以下の動画でご確認いただけます。
【関連動画】
きちんと撤退させる仕組みが、傾斜配分を機能させる
「撤退の仕組みがなく、案件が積み上がってリソースが分散する」課題への打ち手として、部門全体の視点から撤退を仕組みとして機能させることが重要になります。
全体予算管理を導入すると、マネジメント側には育成確率の高い有望案件へ予算を傾斜配分したいというインセンティブが自然に生まれる構造となります。そして、その傾斜配分の原資を確保するために、筋の悪いプロジェクトはきちんと撤退させる意欲も湧いてくる。この循環が、力強い新規事業部門の基礎力を育てていく起点になると考えられます。
事業拡大にアクセルを踏む際には、まとまった投資判断が必要になります。ただし、それを機能させるには、「あらかじめ定めた期間内にKPIを達成できなければ撤退する」といった撤退基準を社内で認識合わせしておくことが欠かせません。大きく張るための原資と規律を、撤退の仕組みが同時につくる関係にあります。
ただし、基準やガイドラインを整えても、最終的に撤退の引き金を引くのは人です。「あと少しで届くかもしれない」という可能性への期待や、力を尽くしてきた社員への思いが、判断を揺らします。
そこでAlphaDriveが推奨するのは、一度の審議で結論を出すのではなく、段階的に判断を下すといった運用方法です。審議の結果が芳しくない場合も、ただちに活動停止を命じるのではなく、「撤退フラグが立った状態にある」という事実を明確に伝えたうえで、次の審議までに取り組む宿題を設定します。見極める側が視点を切り替えて新たな基準を示すことで、起案者にとっても納得感のある判断材料を残すことが可能です。
こう位置づけると、撤退は「案件を止める後ろ向きな判断」ではなく、次の有望案件に資源を振り向け、部門全体の投資対効果を高めるための前向きな仕組みとして機能していきます。
カーブアウトなど「外に出す」選択肢まで設計しておく
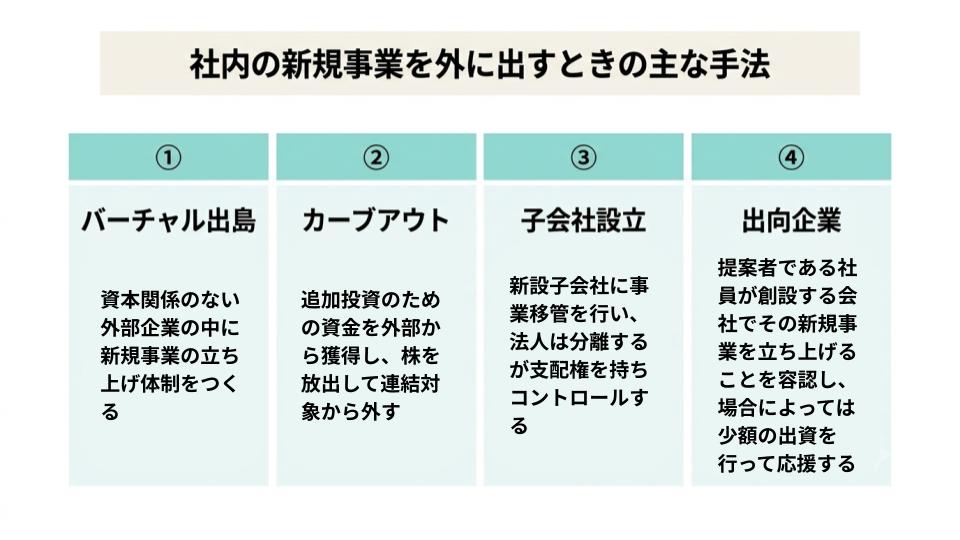
部門全体のポートフォリオを設計するうえで、社内継続と撤退の二択で判断する発想から一歩進み、「外に出す」選択肢まで含めて設計しておくと、部門としての打ち手の幅が広がります。AlphaDriveでは、社内の新規事業を外に出すときの主な手法として、以下の4つに整理しています。
| 区分 | バーチャル出島 | カーブアウト | 子会社設立 | 出向起業 |
|---|---|---|---|---|
| 活用シーン | 自社として積極的に投資して立ち上げたい新規事業ではあるものの、自社内では立ち上げが難しい新規事業の立ち上げ前もしくは立ち上げる瞬間(主にSEED期に入った瞬間) | 積極的に投資して育成してきた新規事業だが、様々な事情で自社による追加投資が難しくなった場合(主にALPHA期前後) | 立ち上げ前か後かによらず、その新規事業の箱について本社と法人を分けたほうがよい事由が顕在化した場合 | 自社として積極的に投資することはできない新規事業だが、提案者である社員にはぜひ挑戦してほしい場合 |
| 定義 | 資本関係のない外部企業の中に新規事業の立ち上げ体制をつくる | 追加投資のための資金を外部から獲得し、株を放出して連結対象から外す | 新設子会社に事業移管を行い、法人は分離するが支配権を持ってコントロールする | 提案者である社員が新設する会社でその新規事業を立ち上げることを容認し、場合によっては少額の出資を行って応援する |
| 保有比率 | 0% | 0〜49%(連結から外す) | 51〜100%(連結対象子会社) | 0〜49%(連結から外す) |
| 実施時に決めること | いずれ自社に取り込むことを前提に、買い戻しのトリガー・条件、撤退・クローズ判断の条件、出島機関への委託・報酬設計、実行メンバーの出向段取りを事前に決めておく | 中期的な保有方針(いずれ買い戻す/段階的に売却して0%にしていく/マイナー保有を継続する、のいずれか)とそのトリガー・条件、新規事業メンバーの取り扱い(出向か退職・転籍か)、新たに支配権を持つ株主との情報共有・意思決定方針を決めておく | 中期的な保有方針と、本社と子会社の間での業務分掌(管理業務をどこまで子会社に独立して任せるか)を決めておく | 資本政策(社員にインセンティブとしての株を持たせるかどうか、その他マイナー株主を入れるかどうか)、提案者社員の転籍タイミングと給与負担、自社からの出資の有無、中期的な保有方針(いずれ買い戻す/段階的に売却して0%にしていく/マイナー保有を継続する)を決めておく |
4つの手法はそれぞれ異なる場面・保有形態を扱いますが、実施時に共通して押さえておきたいのが、「外に出す前に、次のフェーズの判断条件(買い戻すのか、売却するのか、マイナー保有を続けるのか、それをいつ・どういう状態でおこなうのか)をあらかじめ契約で握っておく」という原則です。外に出したあとで条件を交渉しようとすると、本社側と現地法人・提携先との利害が対立しやすくなり、判断が動かなくなります。ポートフォリオ全体としての打ち手を機能させるためには、外に出すという判断とセットで、その後の分岐条件まで含めて設計しておくと良いです。
カーブアウトについては、以下の記事もご覧ください。
【関連記事】
カーブアウトとは?定義・進め方・企業側の落とし穴まで整理する
ハンティング・ゾーンの設定:どの領域に案件を集めるかを事前に定める
ここまで見てきた全体予算・撤退・「外に出す」選択肢は、いずれもすでに手元にある案件をどう扱うかの設計でした。もうひとつ、部門全体のポートフォリオを左右する重要な設計が、「そもそもどの領域で案件を持つか」という入口の設計です。
- ハンティング・ゾーンとは、アンドリュー・J・M・ビンズ、チャールズ・A・オライリー、マイケル・L・タッシュマンによる著書『コーポレート・エクスプローラー──新規事業の探索と組織変革をリードし、「両利きの経営」を実現する4つの原則』で定義された概念で、企業が重点的な探索活動(exploration)を行う事業領域のことです。全社の中長期戦略における「社会全体の潮流」「自社の資産または優位性」「顧客を惹きつける課題」「市場魅力度」の4つが重なる、重点的な領域として位置づけられます。
重点テーマをあらかじめ定めておくと、非連続な事業成長を求める会社側の期待と、自らのWILLを実現したい社員側の意欲を合致させやすくなります。
AlphaDriveが考える策定に踏み切るのに適したタイミングは、フリーテーマでの新規事業育成が進み、事業化を勝ち取った第一世代の新規事業の中から、撤退・売却の道を歩んだチームが生まれてくる段階です。撤退の仕組みが機能した先に、こうした経験を積んだ社員が「二周目の新規事業」を立ち上げようとする状態が生まれてくるため、撤退の設計とハンティング・ゾーンの導入は、部門としての設計上、連続する論点にあたります。
【関連記事】
まとめ:個別案件と部門全体の2層で、新規事業ポートフォリオを管理する
新規事業のポートフォリオ管理は、個別案件のマネジメントと、部門全体のマネジメントの、2つの層が組み合わさって初めて機能します。本記事で見てきた要点は、以下に整理できます。
- 個別案件はステージゲートで「進める・止める」を見極める:各案件の現在地を共通のものさしで揃えたうえで、あらかじめ定めた基準ラインを満たしているかで判断する
- 部門全体は全体予算で管理し、傾斜配分と撤退を機能させる:個別案件ごとの承認に加えて全体予算の視点を重ねる
- ハンティング・ゾーンで案件の入口を設計する:どの領域に案件を集めるかを事前に定めることで、会社側の期待と社員のWILLの両方を合致させる
部門全体としての投資対効果を高める設計へと発想を切り替えることが、新規事業ポートフォリオ管理の出発点になります。
AlphaDriveの新規事業開発支援について
AlphaDriveは、企業の新規事業創出を仕組みづくりから立ち上げまで、一気通貫で支援しています。
事業創出のインキュベーションから事業立ち上げ後のアクセラレーション、オープンイノベーション、R&D 組織での新規事業開発まで。これまでに 約300 社を支援し、23,800 件の事業アイデアを創出、250 件の事業化・会社化を実現してきました。事業開発に対する伴走だけでなく、プロダクト開発、マーケティング、セールスなど各領域での実務支援を通じて、事業化後のフェーズを成功に導くご支援を行っています。
-
個別案件の進捗報告を束ねるだけでは、この問いには答えられません。必要なのは、部門全体を1つの投資の束として捉える視点です。各ステージにある案件の件数と、ステージ別の投資規模の相場観を掛け合わせると、部門全体の投資総額の見通しが試算できます。「この投資規模で、何年後にいくつの事業化を目指すか」というロードマップを経営層と事前に合意しておくことで、ゼロから説明する状況から抜け出せます。新規事業部門にも、既存事業部門と同様の「部門としての経年計画」が必要です。
-
フェーズが異なる案件に同じ評価軸を当てると、評価したいポイントが見えにくくなります。前半フェーズは「行動量」「仮説検証サイクルが回っているか」という定性評価が中心で、SEED期以降になってはじめて契約数・継続率・ユニットエコノミクスといった定量軸で判断する構造に切り替えていくことが正しい順番です。評価軸をフェーズごとに分けるだけで、審査の質は大きく変わります。
-
最大の違いは、支配権と資金調達の有無です。子会社設立は法人を分離しながら51〜100%の支配権を持ち続ける手法で、本社が引き続きコントロールしながら事業を育てたい場合に使います。一方カーブアウトは、外部から資金を調達して株を放出し、連結から外す手法です。自社だけでは追加投資が難しくなった段階で、外部資本を活用しながら事業を伸ばしたい場合に有効です。どちらの手法も、外に出す前に「買い戻すのか、売却するのか、いつ・どんな条件でそれを行うのか」を契約で握っておくことが共通して重要です。
-
ハンティング・ゾーンは発想を損なうためではなく、会社の期待と社員のWILLを合致させるために設定するものです。またすべての案件にテーマを課すものではなく、フリーテーマと並走させる運用が基本です。AlphaDriveが考える設定の適切なタイミングは、フリーテーマでの育成が進み、第一世代の案件から撤退・売却を経験したチームが生まれてくる段階です。一度新規事業を経験した社員が次の挑戦に向かうタイミングで重点領域を示すことで、会社として投資したい領域と、社員が動きたい方向に重ねていくことができます。
監修者について

古川 央士
株式会社アルファドライブ 取締役 兼 グループ執行役員COO 株式会社ユニッジ 取締役
青山学院大学卒。学生時代にベンチャーを創業経営。その後、株式会社リクルートに新卒入社。SUUMOでUI/UX組織の立ち上げや、開発プロジェクトを指揮。その後ヘッドクオーターで新規事業開発室のGMとして、複数の新規事業プロジェクトを統括。パラレルキャリアとして、2013年に株式会社ノックダイスを創業。飲食店やコミュニティースペースを複数店舗運営。一般社団法人の理事などを兼任。社内新規事業や社外での起業・経営経験を元に、2018年11月、株式会社アルファドライブ執行役員に就任。リクルート時代に1000件以上の新規事業プランに関わり、10件以上の新規事業プロジェクトの統括・育成を実施。株式会社アルファドライブ入社後も数十社の大企業の新規事業創出シーン、数千件の新規事業プランに関わる。2023年より株式会社アルファドライブ取締役兼COO。